

Pues yo llevo una semana utilizando Claude, sobretodo para temas más tecnicos / programación, y la verdad la he encontrado más fina. Me ha dicho que no en varias cosas, cuando en las otras tenía la sensación que siempre decian que si inventandose la afirmación si era necesario.Lo contrario?
Suelo usar Chat GPT, y a veces contrasto con Grok. No fué el caso aquí.
Navegación
Instala la aplicación
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Nota: Es posible que esta función no esté disponible en algunos navegadores.
Más opciones
Estás utilizando un navegador obsoleto. Puede que este u otros sitios no se muestren correctamente.
Debes actualizarlo o utilizar un navegador alternativo.
Debes actualizarlo o utilizar un navegador alternativo.
Deducciones IRPF 2026
- Iniciador del tema pablintino
- Fecha de inicio

Pues la probaré!Pues yo llevo una semana utilizando Claude, sobretodo para temas más tecnicos / programación, y la verdad la he encontrado más fina. Me ha dicho que no en varias cosas, cuando en las otras tenía la sensación que siempre decian que si inventandose la afirmación si era necesario.

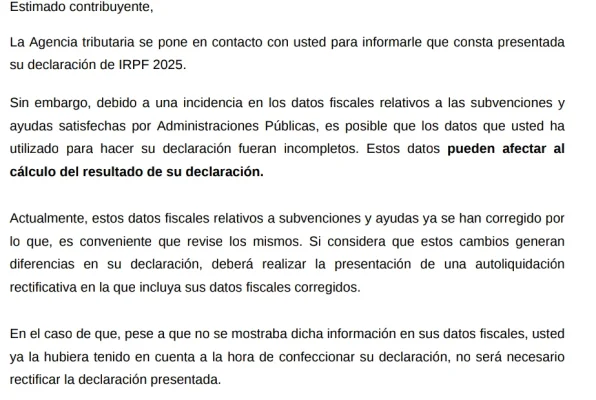
Alguien que recibiera los Next, recibió esta alerta a las semanas de presentar la declaración?
El día que presenté le declaración no había ni rastro de la subvención en datos fiscales y lo miro hoy después de llegarme la alerta, y ya aparecen... Pero estás ayudas están exenta de tributación.
En caso de que se me hubiera colado, alguien sabe dónde viene, en que casilla, esa ayuda en el borrador?
Creo que son estas
Ayudas públicas al alquiler casilla 0303.
Demás ganancias patrimoniales derivadas de ayudas públicas casilla 0301.
Y acabo de entrar en modificar declaración y están vacías, con lo cual hice bien no?
Archivos adjuntos
Última edición:
Galileo38
Fulgencio
Muy buenas a todos, instale placas hace una semana, los comerciales me tienen locos con las ayudas(de cara a la renta del año que viene 2027(ejercicio 2026), que si el 60, el 40, si letra A en los certificados o reducción del 30% de energías no renovables.
Vivienda unifamiliar(pareado) en Castilla la mancha, obra nueva entregada en Julio del 2025, con calificación energética A. ¿Qué tramo de ayuda me corresponde? A través de amigos/vecinos me dicen que la mayoría de gente se acoge a la del 60 por un vacío legal... Los comerciales de las empresas instaladoras, unos me decían que el 60 y otros que el 40... si fuera el 40 tendría que acreditar mejora de letra, que en mi caso ya era A, nos queda lo del 30% de energías no renovables para poder acceder a ese 40?
Vivienda unifamiliar(pareado) en Castilla la mancha, obra nueva entregada en Julio del 2025, con calificación energética A. ¿Qué tramo de ayuda me corresponde? A través de amigos/vecinos me dicen que la mayoría de gente se acoge a la del 60 por un vacío legal... Los comerciales de las empresas instaladoras, unos me decían que el 60 y otros que el 40... si fuera el 40 tendría que acreditar mejora de letra, que en mi caso ya era A, nos queda lo del 30% de energías no renovables para poder acceder a ese 40?
Por ser un unifamiliar te corresponde la deducción del 60% si o sí, no hay ningún vacio legal en eso.Muy buenas a todos, instale placas hace una semana, los comerciales me tienen locos con las ayudas(de cara a la renta del año que viene 2027(ejercicio 2026), que si el 60, el 40, si letra A en los certificados o reducción del 30% de energías no renovables.
Vivienda unifamiliar(pareado) en Castilla la mancha, obra nueva entregada en Julio del 2025, con calificación energética A. ¿Qué tramo de ayuda me corresponde? A través de amigos/vecinos me dicen que la mayoría de gente se acoge a la del 60 por un vacío legal... Los comerciales de las empresas instaladoras, unos me decían que el 60 y otros que el 40... si fuera el 40 tendría que acreditar mejora de letra, que en mi caso ya era A, nos queda lo del 30% de energías no renovables para poder acceder a ese 40?
La cuestión es si con las placas reduces un 30% el consumo de energía primaria no renovable, porque por mejora en la letra no puede ser.
Si lo reduces, te corresponde.

En mi caso, no recibí el aviso y además desde que hice la declaración hasta que me llegaron las ayudas, paso demasiado tiempo de tal forma que tuve que hacer una complementaria restando la ayuda recibida del coste total de la instalacion y devolviendo la cifra correspondiente.Alguien que recibiera los Next, recibió esta alerta a las semanas de presentar la declaración?
El día que presenté le declaración no había ni rastro de la subvención en datos fiscales y lo miro hoy después de llegarme la alerta, y ya aparecen... Pero estás ayudas están exenta de tributación.
En caso de que se me hubiera colado, alguien sabe dónde viene, en que casilla, esa ayuda en el borrador?
Creo que son estas
Ayudas públicas al alquiler casilla 0303.
Demás ganancias patrimoniales derivadas de ayudas públicas casilla 0301.
Y acabo de entrar en modificar declaración y están vacías, con lo cual hice bien no?
Luego hacienda me envio una notificación en la que me aplicaba un recargo por el retraso, lo resolvi enviando justificante del ingreso, justificante de la presentación de la complementaria y pago realizado.
Les mostré el tiempo transcurrido entre ambos sucesos, fue breve e inferior al máximo permitido y con eso recibí respuesta de que todo era correcto.
Mis ayudas NO suponían ganancia patrimonial sino reducción del coste de la instalacion.
No ya, son los Next que están exentos de tributación.En mi caso, no recibí el aviso y además desde que hice la declaración hasta que me llegaron las ayudas, paso demasiado tiempo de tal forma que tuve que hacer una complementaria restando la ayuda recibida del coste total de la instalacion y devolviendo la cifra correspondiente.
Luego hacienda me envio una notificación en la que me aplicaba un recargo por el retraso, lo resolvi enviando justificante del ingreso, justificante de la presentación de la complementaria y pago realizado.
Les mostré el tiempo transcurrido entre ambos sucesos, fue breve e inferior al máximo permitido y con eso recibí respuesta de que todo era correcto.
Mis ayudas NO suponían ganancia patrimonial sino reducción del coste de la instalacion.
Yo igual, 2022 y el año pasado cuando me llegó, hice la complementaria devolviendo lo que sobraba y mes después, los intereses.
Creo que es porque cuando presente el borrador el primer día, aún no estaba volcada la ayuda a mis datos fiscales. Y según la gestora solo es informativa.
approved101
Fulgencio
Hola a todos.
En 2022 instale placas solares, y en la solicitud de ayudas next-gen solicité ayudas para placas (instaladas) y batería (no instaladas hasta que me concedieran la ayuda.
En la declaración de 2022, en Junio de 2023, solicité la deducción de IRPF.
En 2026 me terminan de ingresar las ayudas por las placas (3000€) y la batería (3490€).
En la renta de 2025 tengo la intención de solicitar la deducción de IRPF de la batería.
1. Es correcto?
2. Que tanto por ciento puedo deducirme?
El año que viene, para la renta 2026, tendré que regularizar las deducciones de placas y baterías, devolviendo lo que corresponda.
Estoy en lo cierto?

¿Que deducción te aplicaste en el IRPF de 2022? ¿Incluiste las baterías?Hola a todos.
En 2022 instale placas solares, y en la solicitud de ayudas next-gen solicité ayudas para placas (instaladas) y batería (no instaladas hasta que me concedieran la ayuda.
En la declaración de 2022, en Junio de 2023, solicité la deducción de IRPF.
En 2026 me terminan de ingresar las ayudas por las placas (3000€) y la batería (3490€).
En la renta de 2025 tengo la intención de solicitar la deducción de IRPF de la batería.
1. Es correcto?
2. Que tanto por ciento puedo deducirme?
El año que viene, para la renta 2026, tendré que regularizar las deducciones de placas y baterías, devolviendo lo que corresponda.
Estoy en lo cierto?
¿El gasto de las baterías lo has hecho en 2025?. ¿cuando recibes las ayudas?
En cualquier caso, para una nueva deducción tienes que hacer un nuevo gasto y un nuevo certificado energético que consiga las reducciones necesarias (o el cambio de letra), suponiendo que hablemos de edificio, unifamiliar, adosado... y estés por tanto optando a la deducción del 60%.
Y las ayudas tienes que restarlas a la base imponible de lo que te deduces.
Molari no tendrás a mano esa consulta vinculante?Los chalets independientes se consideran edificios. Hay consulta vinculante sobre eso.
Mi asesor insiste en que mi vivienda independiente solo accede al 40%....
Molari no tendrás a mano esa consulta vinculante?
Mi asesor insiste en que mi vivienda independiente solo accede al 40%....
En relación con la tercera de las deducciones, que podría resultar de aplicación dado que las obras se realizan en una vivienda unifamiliar, se trata de una deducción por obras de rehabilitación que mejoren la eficiencia energética en edificios de uso predominante residencial. Esta deducción será aplicable sobre las cantidades satisfechas por el titular de la vivienda por las obras realizadas desde la entrada en vigor del citado real decreto-ley hasta el 31 de diciembre de 2024, en las que se obtenga una mejora de la eficiencia energética del conjunto del edificio en el que se ubica, siempre que se acredite a través de certificado de eficiencia energética, una reducción del consumo de energía primaria no renovable, referida a la certificación energética, de un 30 por ciento como mínimo, o bien, la mejora de la calificación energética del edificio para obtener una clase energética «A» o «B», en la misma escala de calificación. En esta tercera deducción, el contribuyente titular de la vivienda podrá deducirse hasta un 60 por ciento de las cantidades satisfechas, hasta un máximo de 15.000 euros.
Esta es una. Pero hay más consultas vinculantes.
En el supuesto planteado, el consultante ha instalado unas placas solares y un equipo de aerotermia en su vivienda unifamiliar obteniendo una calificación energética “A” en la misma. Por tanto, el consultante tendrá derecho a la deducción prevista en el apartado 3 de la disposición adicional 50ª de la LIRPF por las obras que se realicen
Desde luego, miedo dan los gestores.. y encima exentos de cualquier responsabilidad.

benditaignorancia
Nergizo
Cambia de asesor porque no hay una, hay unas cuantas: V1338-22; V1458-24...
No hace falta ni buscar consultas, en la propia explicación de las deducciones viene: Agencia Tributaria: Ámbito temporal, subjetivo y objetivo de la deducción
"Atención: para acceder a dicha deducción las obras a las que se hace referencia han de realizarse sobre el conjunto del edificio (vivienda unifamiliar) o sobre un bloque completo (edificio plurifamiliar). Por tanto, no dan derecho a la citada deducción las actuaciones realizadas por el contribuyente a nivel particular en su vivienda."
Hilos similares

- Respuestas
- 0
- Visitas
- 25


- Respuestas
- 49
- Visitas
- 2K


- Respuestas
- 1
- Visitas
- 1K